Bei unserer automatischen Rechnungsablage wurden echte Rechnungen fälschlich als Duplikate aussortiert und Dateien mit falschen Bestellnummern benannt. Wir haben den Ablauf deshalb mit einer Laufsperre, einer Prüfung des tatsächlichen Archivbestands und einer Inhaltsprüfung abgesichert. Nicht ablegbare Dokumente erscheinen auf einer Warnliste, und ein ausbleibendes Lebenszeichen des Systems löst eine Nachricht aus.
Wie lassen sich Eingangsrechnungen automatisch ablegen?
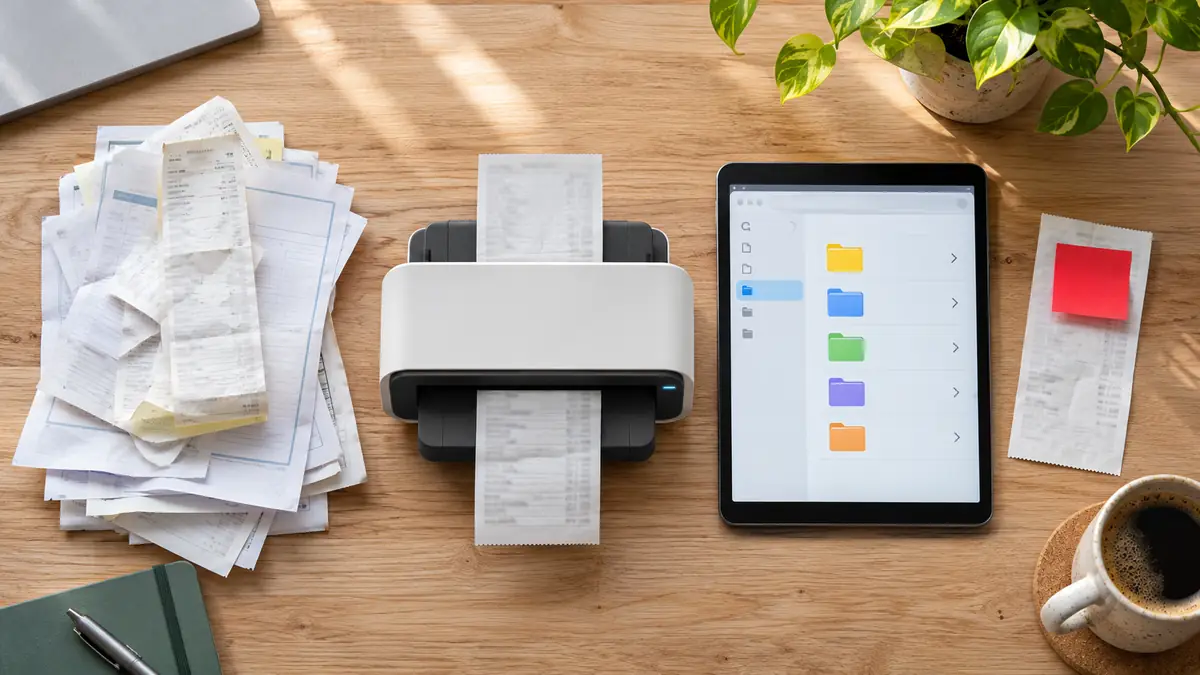
Eine automatische Rechnungsablage sammelt eingehende Belege aus festgelegten Quellen und legt sie nach vereinbarten Regeln ab. Ein KI-Agent, also ein Programm, das mehrstufige Aufgaben selbstständig ausführt, kann dafür ein Postfach und Lieferantenportale durchsuchen, Rechnungen auslesen und Dateien einheitlich benennen. Anschließend ordnet er sie beispielsweise nach Jahr und Firma.
Wenn Sie Eingangsrechnungen digitalisieren, sollten Sie zwischen der Ablage und der fachlichen Rechnungsprüfung unterscheiden. Eine Datei am richtigen Ort bedeutet noch nicht, dass Betrag, Leistung und Bankverbindung stimmen oder die Rechnung zur Zahlung freigegeben ist. Für diese Entscheidungen brauchen Sie weiterhin einen klaren Prüfprozess.
Was ging bei unserer Ablage schief?
Bei uns führten zwei gleichzeitig laufende Durchgänge dazu, dass bereits abgelegte Rechnungen fälschlich als Duplikate aussortiert wurden. Bei einer Prüfung des Duplikat-Registers fanden wir vier echte Rechnungen, die verworfen worden waren. Wir haben sie zurückgeholt.
Ein zweiter Fehler betraf die Zuordnung von Bestellungen: Bei Amazon trugen anfangs 52 von 115 abgelegten Dateien die Nummer einer anderen Bestellung. Ein plausibler Dateiname war also kein verlässlicher Beleg dafür, dass der Inhalt zur Bestellung passte.
Wie haben wir den Ablauf abgesichert?
Eine Laufsperre verhindert bei uns, dass zwei Durchgänge gleichzeitig arbeiten. Außerdem prüft der Agent heute, ob eine Datei tatsächlich im Archiv liegt, statt sich allein auf eine Liste zu verlassen. Die Bestellnummer prüft er im Inhalt des Dokuments.
Unsere Regel lautet: dem Dateinamen nie allein glauben, sondern den Inhalt prüfen. Was sich nicht ablegen lässt, landet auf einer Warnliste, statt still zu verschwinden. Meldet sich der Agent länger als 24 Stunden nicht, erhalten wir eine Nachricht. In unserem Unternehmenscockpit sehen wir, was die Agenten erledigt haben und was auf Freigabe wartet.
Welche Kontrollen braucht eine zuverlässige Rechnungsablage?
Eine zuverlässige Ablage muss erkennbare Fehler melden und eine spätere Kontrolle ermöglichen. Legen Sie vor dem Start fest, wer Warnungen bearbeitet und wie Sie fehlende Dokumente nachfordern. Besonders wichtig sind diese Schritte:
- Quellen festlegen: Erfassen Sie die Postfächer und Lieferantenportale, aus denen Rechnungen kommen. Bestimmen Sie auch, wer neue Quellen ergänzt.
- Dokumentinhalt prüfen: Gleichen Sie erkannte Angaben wie Lieferant, Rechnungsnummer und gegebenenfalls Bestellnummer mit dem Inhalt ab. Unklare Fälle gehören zur manuellen Prüfung.
- Doppelte Belege vorsichtig behandeln: Prüfen Sie vor dem Aussortieren, ob der betreffende Beleg tatsächlich im Archiv liegt. Halten Sie verworfene oder zurückgestellte Fälle für eine Kontrolle fest.
- Fehler sichtbar machen: Sammeln Sie nicht abgelegte Dokumente auf einer Warnliste. Überwachen Sie auch, ob der Ablauf überhaupt noch regelmäßig meldet.
- Ablage kontrollieren: Vergleichen Sie regelmäßig eingegangene Rechnungen mit dem Archiv und prüfen Sie stichprobenartig, ob Dokumente auffindbar und lesbar sind.
Was gilt für E-Rechnungen und die Aufbewahrung?
Eine E-Rechnung enthält Rechnungsdaten in einem strukturierten elektronischen Format, das sich maschinell verarbeiten lässt; ein einfaches PDF allein erfüllt diese Definition nicht. Elektronisch empfangene Rechnungen müssen grundsätzlich im empfangenen Format aufbewahrt werden. Eine zusätzlich erzeugte Ansicht kann beim Lesen helfen, ersetzt aber nicht ohne Weiteres die aufzubewahrenden Daten. Das erläutert das Bundesfinanzministerium in seinen Fragen und Antworten zur E-Rechnung.
Für die Aufbewahrung sind außerdem die GoBD zu berücksichtigen, also die steuerlichen Grundsätze für elektronische Aufzeichnungen und Unterlagen. Eine übersichtliche Ordnerstruktur allein belegt noch nicht, dass alle Anforderungen erfüllt sind. Klären Sie den konkreten Ablauf, die Dokumentation und die Aufbewahrung mit Ihrer steuerlichen Beratung; maßgeblich sind die Umstände Ihres Betriebs. Hinweise stehen auch in den GoBD des Bundesfinanzministeriums.
Wie fangen Sie mit der Automatisierung an?
Ein überschaubarer Einstieg beginnt mit einer Rechnungssammlung und klaren Zuständigkeiten. Wählen Sie zunächst eine Quelle, etwa ein zentrales Rechnungspostfach, und prüfen Sie anhand vorhandener Belege, welche Angaben zuverlässig erkannt werden. Lassen Sie Ergebnisse und Warnfälle anfangs von einer zuständigen Person kontrollieren, bevor Sie weitere Portale anbinden.
Der Aufwand hängt unter anderem davon ab, wie viele Quellen Sie anbinden, welche Formate vorkommen und welche bestehende Buchhaltungssoftware genutzt wird. Planen Sie neben der Einrichtung Zeit für Prüfungen, Berechtigungen und die laufende Bearbeitung von Warnungen ein. Wer Zugriff auf Rechnungen und Postfächer erhält und wo Daten verarbeitet werden, sollte auch datenschutzrechtlich im Einzelfall geprüft werden.
Was sollten Sie als Nächstes tun?
Prüfen Sie zuerst, über welche Wege Ihre Eingangsrechnungen tatsächlich eintreffen und wo heute Belege fehlen oder schwer auffindbar sind. Beginnen Sie anschließend mit einer Quelle und vereinbaren Sie vor dem Start, wer Ausnahmen prüft und die Ablage kontrolliert. B2K Media unterstützt Unternehmen dabei, solche Büroabläufe mit KI-Agenten umzusetzen.